

Banking4 Home

- 2.36K Rezensionen
- 4,2
- Downloads
- 50.000+
 Analyse von Appgk
Wer seine Finanzen nicht nur gelegentlich kontrollieren, sondern seine Bankverbindungen an einem Ort organisieren möchte, findet in Banking4 Home eine klar auf diesen Zweck ausgerichtete Lösung. Ich habe die App als Finanzanwendung von Subsembly GmbH betrachtet und dabei vor allem darauf geachtet, ob der Preis durch den praktischen Nutzen gerechtfertigt wird. Mein Eindruck: Sie richtet sich weniger an Menschen, die nur schnell den Kontostand prüfen wollen, sondern an Nutzer, die beim Banking Ordnung, Übersicht und einen professionelleren Arbeitsablauf suchen.
Schon die Einordnung als „Banking für Profis“ setzt den Ton. Das ist keine spielerische Haushalts-App und auch kein bloßer Begleiter für eine einzelne Bank. Banking4 Home möchte offenbar dort ansetzen, wo mehrere Konten, wiederkehrende Zahlungen und ein genauer Blick auf die eigenen Finanzen wichtig werden. Das kann im Alltag angenehm sein, verlangt aber auch etwas mehr Bereitschaft, sich mit der Anwendung gründlich auseinanderzusetzen.
Was Banking4 Home im Alltag leisten soll
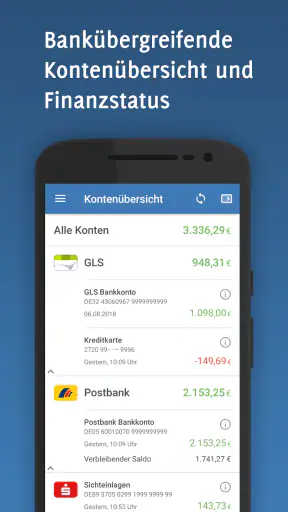
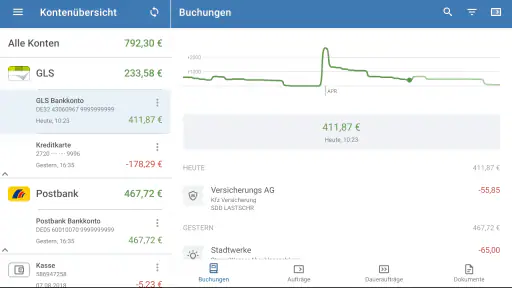
Der wichtigste Vorteil einer eigenständigen Banking-App liegt für mich darin, dass die eigene Finanzübersicht nicht vollständig von der App einer einzelnen Bank abhängt. Wer Konten bei verschiedenen Instituten führt, muss dadurch nicht ständig zwischen mehreren Oberflächen wechseln. Gerade bei einem Girokonto, einem Sparkonto und vielleicht noch einem weiteren Konto für gemeinsame Ausgaben ist eine zentrale Sicht grundsätzlich praktischer als mehrere isolierte Anwendungen.
In einem realistischen Alltagsszenario würde ich Banking4 Home etwa morgens kurz öffnen, um anstehende Belastungen und den verfügbaren finanziellen Spielraum zu prüfen. Danach lässt sich besser entscheiden, ob eine größere Ausgabe in dieser Woche sinnvoll ist oder ob zunächst eine regelmäßige Zahlung abgewartet werden sollte. Der Nutzen entsteht dabei nicht durch einen einzelnen spektakulären Bildschirm, sondern durch die Zusammenführung der täglichen Finanzroutine.
Wer nur eine Bank nutzt und deren eigene App bereits übersichtlich findet, wird den Unterschied vermutlich kleiner wahrnehmen. Die Bank-App ist dann meist der schnellste Weg für eine spontane Überweisung oder eine kurze Kontostandskontrolle. Banking4 Home wird interessanter, sobald die eigene Situation komplexer wird und eine neutrale, übergreifende Ordnung wichtiger ist als die engste Verbindung zu einem einzigen Institut.
Die Anwendung ist nicht kostenlos: Für Banking4 Home werden 9,99 € verlangt. Diese Tatsache sollte man bei der Entscheidung nicht an den Rand schieben, denn der Kaufpreis verändert die Bewertung deutlich. Ich sehe die App deshalb nicht als unverbindlichen Download zum Ausprobieren, sondern als bezahltes Werkzeug. Der Preis kann angemessen sein, wenn man die Funktionen regelmäßig nutzt; für gelegentliche Kontrollen ist der direkte Weg über die vorhandene Bank-App oft wirtschaftlicher.
Mit einer durchschnittlichen Bewertung von 4,2 bei rund 4.000 Bewertungen und ungefähr 2.400 Rezensionen kommt die Anwendung bei vielen Nutzern ordentlich an. Außerdem wurde sie bereits am 19.10.2012 veröffentlicht und hat eine Verbreitung von über 50.000 Installationen erreicht. Diese Zahlen sind kein Beweis dafür, dass sie zu jedem persönlichen Banking-Stil passt, sie zeigen aber, dass Banking4 Home nicht wie ein kurzfristiges Experiment wirkt.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Für wen der professionelle Ansatz sinnvoll ist
Ich würde die App vor allem Menschen empfehlen, die ihre Konten bewusst verwalten und nicht bei jeder Finanzfrage auf eine andere Bank-App ausweichen möchten. Dazu gehören beispielsweise Selbstständige mit getrennten Zahlungsströmen, Familien mit mehreren Konten oder Nutzer, die regelmäßig prüfen, welche Beträge in den kommenden Tagen verfügbar sein müssen.
Auch für Personen, die ihre Finanzen lieber auf einem größeren Bildschirm oder in einer systematischeren Umgebung betrachten, kann der Ansatz interessant sein. Die Bezeichnung Home deutet dabei auf eine Nutzung im privaten Umfeld hin: nicht unbedingt auf professionelle Buchhaltung im geschäftlichen Sinn, sondern auf ein Zuhause, in dem Banking eine gewisse Struktur braucht.
Die besten Aspekte von Banking4 Home
Das solltest du über Banking4 Home wissen
Ein konkreter Vorteil zeigt sich bei wiederkehrenden Verpflichtungen. Wenn Miete, Versicherungen, Abonnements und andere regelmäßige Ausgaben zeitlich zusammenfallen, reicht ein flüchtiger Blick auf den aktuellen Kontostand oft nicht aus. Eine gute Banking-Arbeitsweise berücksichtigt auch, welche Belastungen noch bevorstehen. Genau hier kann eine zentrale Anwendung helfen, den Kontostand nicht mit dem tatsächlich frei verfügbaren Geld zu verwechseln.
Mein erster praktischer Tipp wäre deshalb, die App nicht nur dann zu öffnen, wenn eine Überweisung ansteht. Mehr Wert entsteht, wenn man einen festen kurzen Kontrollmoment einrichtet, etwa vor dem Wochenende oder vor größeren Einkäufen. So wird Banking4 Home von einem reinen Transaktionswerkzeug zu einem festen Bestandteil der persönlichen Finanzroutine.
Der Preis im Verhältnis zum Nutzen
Bei einer kostenpflichtigen Finanz-App stelle ich mir drei Fragen: Spart sie mir Zeit, verhindert sie typische Fehler und bietet sie mir eine Übersicht, die ich sonst nicht zuverlässig bekomme? Banking4 Home kann diese Investition rechtfertigen, wenn mehrere Bankbeziehungen oder ein hoher Bedarf an Kontrolle vorhanden sind. Dann bezahlt man nicht nur für das Öffnen eines Kontos, sondern für einen geordneten Ablauf.
Anders sieht es bei einem sehr einfachen Finanzhaushalt aus. Wer nur ein Konto besitzt, selten Überweisungen macht und mit der App seiner Bank zufrieden ist, wird den zusätzlichen Kaufpreis möglicherweise nicht wieder einspielen. In diesem Fall ist der kostenlose Zugang über die bestehende Banklösung die naheliegendere Wahl. Ich würde nicht automatisch eine zweite Banking-App kaufen, nur weil sie professioneller klingt.
Der Wert hängt auch davon ab, wie konsequent man die Anwendung nutzt. Eine bezahlte App, die einmal installiert und danach kaum geöffnet wird, ist selbst dann keine gute Anschaffung, wenn sie grundsätzlich leistungsfähig wirkt. Wer dagegen jeden Monat seine Einnahmen und Ausgaben kontrolliert, mehrere Konten im Blick behalten muss und eine einheitliche Arbeitsweise schätzt, kann den Preis als überschaubare Ausgabe für mehr Übersicht betrachten.
Wichtig ist außerdem, zwischen einer günstigen App und einer passenden App zu unterscheiden. Der Preis allein sagt nichts darüber aus, ob die Anwendung zum persönlichen Sicherheitsgefühl, zum bevorzugten Bedienkonzept und zu den eigenen Bankverbindungen passt. Vor dem Kauf würde ich daher überlegen, ob ich tatsächlich mehrere Konten zusammenführen möchte oder ob mir die Funktionen meiner Hausbank bereits genügen.
Screenshots
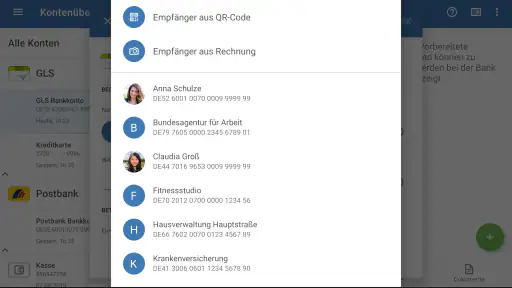
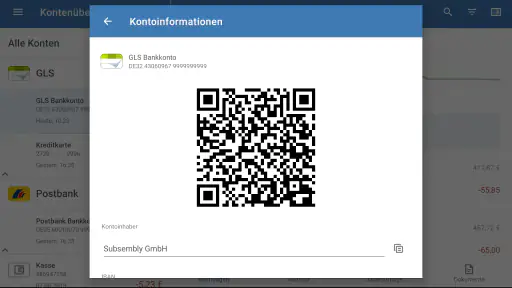
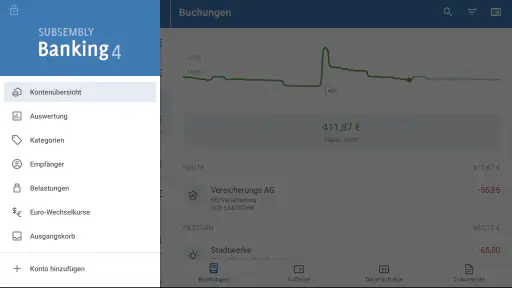
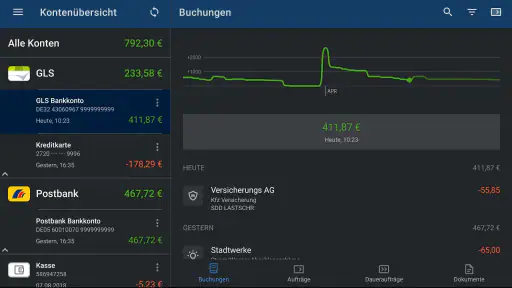
Wo die Anwendung im Vergleich zu üblichen Alternativen steht
Die naheliegendste Alternative ist die mobile App der eigenen Bank. Sie ist für viele Standardaufgaben bequem, weil der Zugang direkt mit dem jeweiligen Konto verbunden ist. Für einzelne Überweisungen oder eine schnelle Prüfung ist sie oft weniger umständlich. Banking4 Home spielt seine Stärke eher dann aus, wenn man nicht ausschließlich innerhalb der Grenzen eines einzigen Instituts denken möchte.
Eine zweite Alternative sind einfache Haushaltsbuch-Apps. Diese können bei der manuellen Erfassung von Ausgaben angenehm sein, ersetzen aber nicht automatisch eine Banking-Anwendung, die näher am tatsächlichen Kontoverlauf arbeitet. Wer nur Kategorien und Monatsbudgets pflegen möchte, findet dort möglicherweise einen leichteren Einstieg. Wer dagegen eine umfassendere Bankübersicht sucht, sollte die beiden App-Typen nicht verwechseln.
Auch Tabellenkalkulationen bleiben für manche Nutzer attraktiv. Sie bieten maximale Freiheit, verlangen aber viel Handarbeit und diszipliniertes Aktualisieren. Banking4 Home ist für mich die bessere Richtung, wenn ich nicht jedes Konto, jede Buchung und jede Veränderung selbst in eine Tabelle übertragen möchte. Dafür muss ich akzeptieren, dass eine spezialisierte Anwendung weniger frei anpassbar sein kann als ein komplett selbst gebautes System.
Genau darin liegt ein wichtiger Trade-off: Eine fertige Banking-Lösung nimmt Arbeit ab, setzt aber voraus, dass man sich auf ihre Struktur einlässt. Eine Tabelle lässt sich bis ins kleinste Detail anpassen, wird aber schnell unübersichtlich, sobald mehrere Konten und regelmäßige Bewegungen zusammenkommen. Ich würde Banking4 Home daher nicht als universellen Ersatz für jede Finanzsoftware sehen, sondern als Mittelweg zwischen den eingeschränkten Bank-Apps und der manuellen Eigenverwaltung.
Praktische Arbeitsweise und kleine Details, die den Unterschied machen
Ein sinnvoller Einstieg besteht darin, nicht sofort jede denkbare Finanzinformation einzubeziehen. Ich würde zunächst mit den wichtigsten Konten beginnen und prüfen, ob die zentrale Übersicht im Alltag wirklich Zeit spart. Erst wenn der grundlegende Ablauf funktioniert, lohnt es sich, weitere Konten oder zusätzliche persönliche Strukturen einzubeziehen. Dieser schrittweise Aufbau verhindert, dass die App schon am Anfang wie ein weiteres Verwaltungsprojekt wirkt.
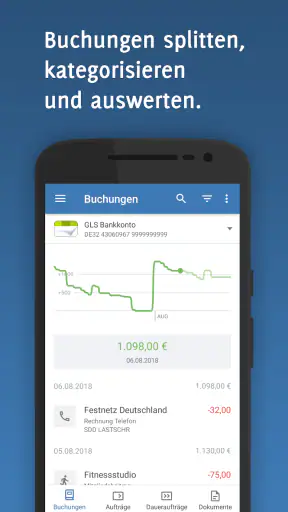
Ein zweiter Tipp betrifft die Kontrolle vor größeren Ausgaben. Statt nur den aktuellen Kontostand zu betrachten, sollte man gedanklich alle bekannten Belastungen bis zum nächsten Zahlungseingang berücksichtigen. Eine zentrale Banking-Anwendung ist besonders hilfreich, wenn sie diese Gewohnheit unterstützt. Der eigentliche Gewinn liegt dann weniger in der Anzeige einzelner Buchungen als in einer realistischeren Einschätzung dessen, was man sich tatsächlich leisten kann.
Für Haushalte mit gemeinsamen Ausgaben kann es außerdem sinnvoll sein, die persönliche Finanzroutine klar von gemeinsamen Verpflichtungen zu trennen. Wer alle Bewegungen ungeordnet in einen Topf wirft, verliert schnell den Überblick. Ich würde deshalb vorher festlegen, welche Konten für den täglichen Haushalt relevant sind und welche nur gelegentlich geprüft werden müssen. Das macht die Nutzung ruhiger und verhindert, dass die zentrale Übersicht mit nebensächlichen Informationen überladen wird.
Ein weiterer nicht ganz offensichtlicher Punkt ist die Erwartung an den Bedienkomfort. Eine App mit professionellem Anspruch kann zunächst weniger selbsterklärend wirken als eine stark vereinfachte Bank-App. Ich würde deshalb nicht nach dem ersten Öffnen entscheiden, ob Banking4 Home zu kompliziert ist. Gleichzeitig sollte man ehrlich bleiben: Wer ausdrücklich eine minimalistische Oberfläche mit nur wenigen Schaltflächen sucht, könnte sich mit einer spezialisierten Lösung wohler fühlen.
Auch die Frage nach dem richtigen Zeitpunkt für die Nutzung ist wichtig. Während einer hektischen Einkaufssituation möchte ich keine umfangreiche Finanzverwaltung starten. Für schnelle Vorgänge bleibt die Bank-App oft praktischer. Banking4 Home sehe ich eher als Werkzeug für geplante Kontrolle: kurz vor dem Monatswechsel, bei mehreren anstehenden Zahlungen oder wenn ich meine gesamte finanzielle Lage statt nur ein einzelnes Konto beurteilen möchte.
Grenzen, die man vor dem Kauf ernst nehmen sollte
Die größte Einschränkung ist für mich der bezahlte Einstieg. Es gibt keinen Grund, den Preis kleinzureden: Wer nur eine gelegentliche Kontostandsabfrage braucht, kann den Kauf schwerer rechtfertigen als ein Nutzer mit mehreren Konten und regelmäßigem Kontrollbedarf. Der professionelle Anspruch ist nur dann ein Vorteil, wenn man die zusätzliche Ordnung tatsächlich benötigt.
Eine weitere mögliche Hürde ist die Umstellung der eigenen Gewohnheiten. Wer bisher ausschließlich die App seiner Hausbank verwendet, muss sich an einen zweiten Finanzmittelpunkt gewöhnen. Das kann am Anfang mehr Aufmerksamkeit verlangen, besonders wenn man nicht klar festlegt, welche Anwendung für welche Aufgabe zuständig ist. Ohne diese Entscheidung besteht das Risiko, dass man Informationen doppelt prüft und dadurch nicht weniger, sondern mehr Aufwand hat.
Ich würde Banking4 Home außerdem nicht als Ersatz für persönliche Finanzdisziplin betrachten. Keine App nimmt einem die Entscheidung ab, welche Ausgaben notwendig sind oder wie viel Rücklage sinnvoll ist. Die zentrale Übersicht kann Fehler beim Übersehen von Belastungen reduzieren, aber sie funktioniert nur dann gut als Entscheidungshilfe, wenn man die angezeigten Informationen regelmäßig und aufmerksam nutzt.
Für Menschen, die eine sehr einfache, kostenlose und sofort verständliche Lösung suchen, ist die Anwendung daher wahrscheinlich nicht die erste Empfehlung. Dasselbe gilt für Nutzer, die ihre Finanzen vollständig manuell in einer individuell gestalteten Tabelle führen möchten. Dort kann die zusätzliche Struktur eher als Einschränkung empfunden werden. Und wer nur mit einer einzigen Bank arbeitet, sollte zunächst prüfen, ob deren eigene Anwendung nicht bereits alles Nötige erledigt.
Mein Urteil für verschiedene Nutzertypen
Für Familien kann Banking4 Home interessant sein, wenn mehrere Konten und regelmäßige gemeinsame Zahlungen zusammenkommen. Der Nutzen steigt, wenn beide Partner eine einheitliche Sicht auf die Haushaltsfinanzen brauchen. Ich würde vor dem Kauf allerdings klären, ob die App tatsächlich in den gemeinsamen Ablauf passt oder ob am Ende doch jeder nur seine jeweilige Bank-App verwendet.
Selbstständige und Menschen mit getrennten privaten und beruflichen Geldströmen können besonders von einer zentralen Ordnung profitieren. Trotzdem ersetzt die Anwendung keine spezialisierte Buchhaltung. Wer gesetzliche Pflichten, Rechnungen oder eine vollständige geschäftliche Finanzverwaltung abbilden muss, sollte Banking4 Home eher als Banking-Baustein und nicht als komplette Unternehmenslösung betrachten.
Für Studierende oder Personen mit einem einzigen einfachen Konto fällt mein Urteil zurückhaltender aus. Wenn die monatlichen Bewegungen überschaubar sind und kaum mehrere Zahlungskonten koordiniert werden müssen, dürfte eine kostenlose Bank-App ausreichen. Der Kaufpreis wird erst dann überzeugender, wenn die Übersicht über mehrere Geldquellen oder regelmäßige Verpflichtungen einen spürbaren Unterschied macht.
Das Alterssiegel USK ab 0 Jahren macht die Anwendung grundsätzlich ohne hohe Altersbarriere zugänglich. Für die tatsächliche Eignung ist aber nicht das Alter entscheidend, sondern die Bereitschaft, sich mit den eigenen Konten und einer etwas strukturierteren Finanzverwaltung auseinanderzusetzen. Ein jüngerer Nutzer mit mehreren Konten kann mehr davon haben als ein älterer Nutzer, der nur einmal im Monat den Kontostand sehen möchte.
Für wen ich Banking4 Home kaufen würde
Ich würde den Kauf empfehlen, wenn du mindestens zwei der folgenden Situationen kennst: Du wechselst regelmäßig zwischen mehreren Bank-Apps, du verlierst anstehende Belastungen leicht aus dem Blick, du möchtest deine privaten Finanzen systematischer kontrollieren oder du empfindest Tabellen und manuelle Listen als zu aufwendig. In diesen Fällen kann der bezahlte Ansatz seinen Wert durch mehr Übersicht und einen festeren Ablauf zeigen.
Ich würde dagegen eher verzichten, wenn du nur ein Konto hast, deine Hausbank-App zuverlässig nutzt und selten mehr als eine schnelle Kontostandsabfrage brauchst. Auch wenn du grundsätzlich keine Zeit für eine regelmäßige Finanzroutine einplanen möchtest, wird eine professionelle Banking-App wahrscheinlich nicht automatisch bessere Ergebnisse liefern.
Mein abschließendes Urteil fällt deshalb ausgewogen aus: Banking4 Home ist eine bezahlte Lösung für Nutzer, die Banking bewusst organisieren wollen, nicht bloß eine weitere App für den schnellen Kontostand. Die rund 10 € sind für einen komplexeren privaten Finanzalltag vertretbar, aber nicht für jeden notwendig. Ich sehe den größten Wert in der zentralen Perspektive, der möglichen Entlastung bei mehreren Konten und dem professionelleren Arbeitsgefühl.
Wenn du genau diese Übersicht suchst und bereit bist, deine Finanzverwaltung etwas regelmäßiger zu betreiben, würde ich Banking4 Home ausprobieren beziehungsweise kaufen. Wenn dir dagegen Einfachheit, kostenloser Zugang und die direkte Verbindung zur Hausbank wichtiger sind, bleibst du mit der vorhandenen Bank-App wahrscheinlich besser bedient. Für mich ist die Anwendung damit keine pauschale Empfehlung, sondern eine klare Spezialempfehlung: sinnvoll für organisierte Nutzer mit echtem Überblicksbedarf, überflüssig für alle, deren Banking bereits problemlos und überschaubar funktioniert.
Häufig gestellte Fragen zu Banking4 Home
Was ist Banking4 Home und für wen eignet sich die Anwendung?
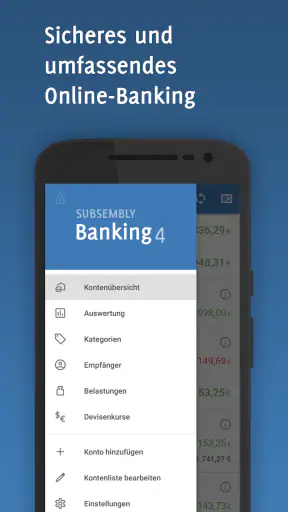
Banking4 Home ist eine Finanzverwaltungs- und Online-Banking-Software, mit der sich mehrere Bankkonten, Karten, Depots und weitere Finanzverbindungen zentral verwalten lassen. Die Anwendung richtet sich besonders an Nutzer, die ihre Kontostände, Umsätze, Überweisungen und persönlichen Finanzen übersichtlich an einem Ort organisieren möchten. Vor dem Download sollte geprüft werden, ob die eigene Bank und das verwendete TAN-Verfahren unterstützt werden.
Welche Banken und Konten lassen sich mit Banking4 Home verwalten?
Banking4 Home unterstützt zahlreiche deutsche Banken und Finanzinstitute, sofern diese geeignete Banking-Schnittstellen wie FinTS oder HBCI anbieten. Je nach Bank können Girokonten, Tagesgeldkonten, Kreditkarten, Depots und weitere Kontotypen eingebunden werden. Die tatsächliche Verfügbarkeit einzelner Funktionen hängt jedoch von der jeweiligen Bank, dem Kontomodell und den technischen Vorgaben ab. Eine aktuelle Bankenliste sollte vor der Einrichtung kontrolliert werden.
Ist Banking4 Home sicher und wie werden meine Bankdaten geschützt?
Bei einer Banking-Anwendung sind Datenschutz und Sicherheit besonders wichtig. Banking4 Home arbeitet grundsätzlich mit etablierten Sicherheitsmechanismen für den Zugriff auf Bankkonten und ermöglicht je nach Plattform zusätzliche Schutzmaßnahmen wie Passwortsicherung oder biometrische Entsperrung. Dennoch sollten Nutzer ein starkes Hauptpasswort verwenden, das Programm regelmäßig aktualisieren und ihre Zugangsdaten niemals weitergeben. Die konkrete Sicherheit hängt auch vom eigenen Gerät und der Bank ab.
Kann ich mit Banking4 Home Überweisungen und andere Bankgeschäfte erledigen?
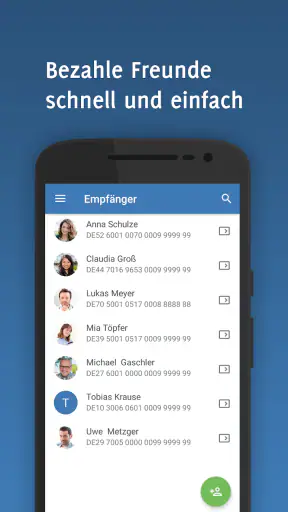
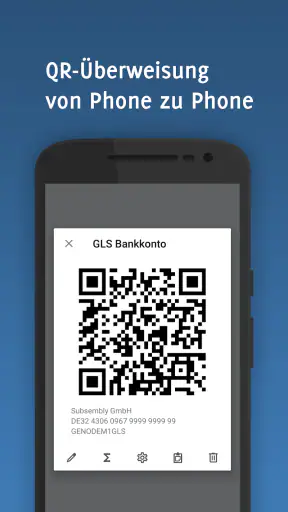
Ja, Banking4 Home ist nicht nur zur Anzeige von Kontoständen und Umsätzen gedacht, sondern kann je nach angebundener Bank auch Überweisungen und weitere Zahlungsaufträge ermöglichen. Für die Freigabe wird das von der Bank vorgeschriebene TAN- oder Autorisierungsverfahren verwendet. Nicht jede Bank stellt alle Funktionen bereit. Deshalb sollten Nutzer vor dem Download prüfen, ob Überweisungen, Daueraufträge oder Terminzahlungen unterstützt werden.
Welche Kosten entstehen bei der Nutzung von Banking4 Home?
Ob Banking4 Home kostenlos genutzt werden kann oder eine Lizenz beziehungsweise ein kostenpflichtiges Modell erforderlich ist, hängt von der jeweiligen Version und dem gewählten Gerät ab. Zusätzlich können Gebühren entstehen, die nicht von Banking4 Home, sondern von der eigenen Bank für bestimmte Kontodienste berechnet werden. Vor dem Download empfiehlt es sich, die aktuelle Preisübersicht, Lizenzbedingungen und enthaltenen Funktionen sorgfältig zu vergleichen.












